

中国の太陽光発電産業は「史上最も厳しい」エネルギー効率規制に直面している: 価格-戦争の時代は終わり、効率の時代が始まる
2027年1月1日の期限が近づく中、中国の太陽光発電サプライチェーン全体の競争を再構築するために3つの必須の国家基準が設定される
3 つの必須国家基準が同時に発効し、サプライチェーン全体をカバー
中国の太陽光発電(PV)産業は大規模な再編に向かっている。中国の国家市場規制総局と中国標準化総局は、太陽光発電分野に対する3つの強制国家基準を正式に発表した。2027 年 1 月 1 日:
GB 29447-2026 - 多結晶シリコンとゲルマニウムの製品単位あたりのエネルギー消費量のノルム
GB 47835-2026 - 単結晶シリコンの製品単位あたりのエネルギー消費量のノルム
GB 47834-2026 - 結晶シリコン太陽電池モジュールおよびインバータのエネルギー効率の最小許容値およびエネルギー効率グレード
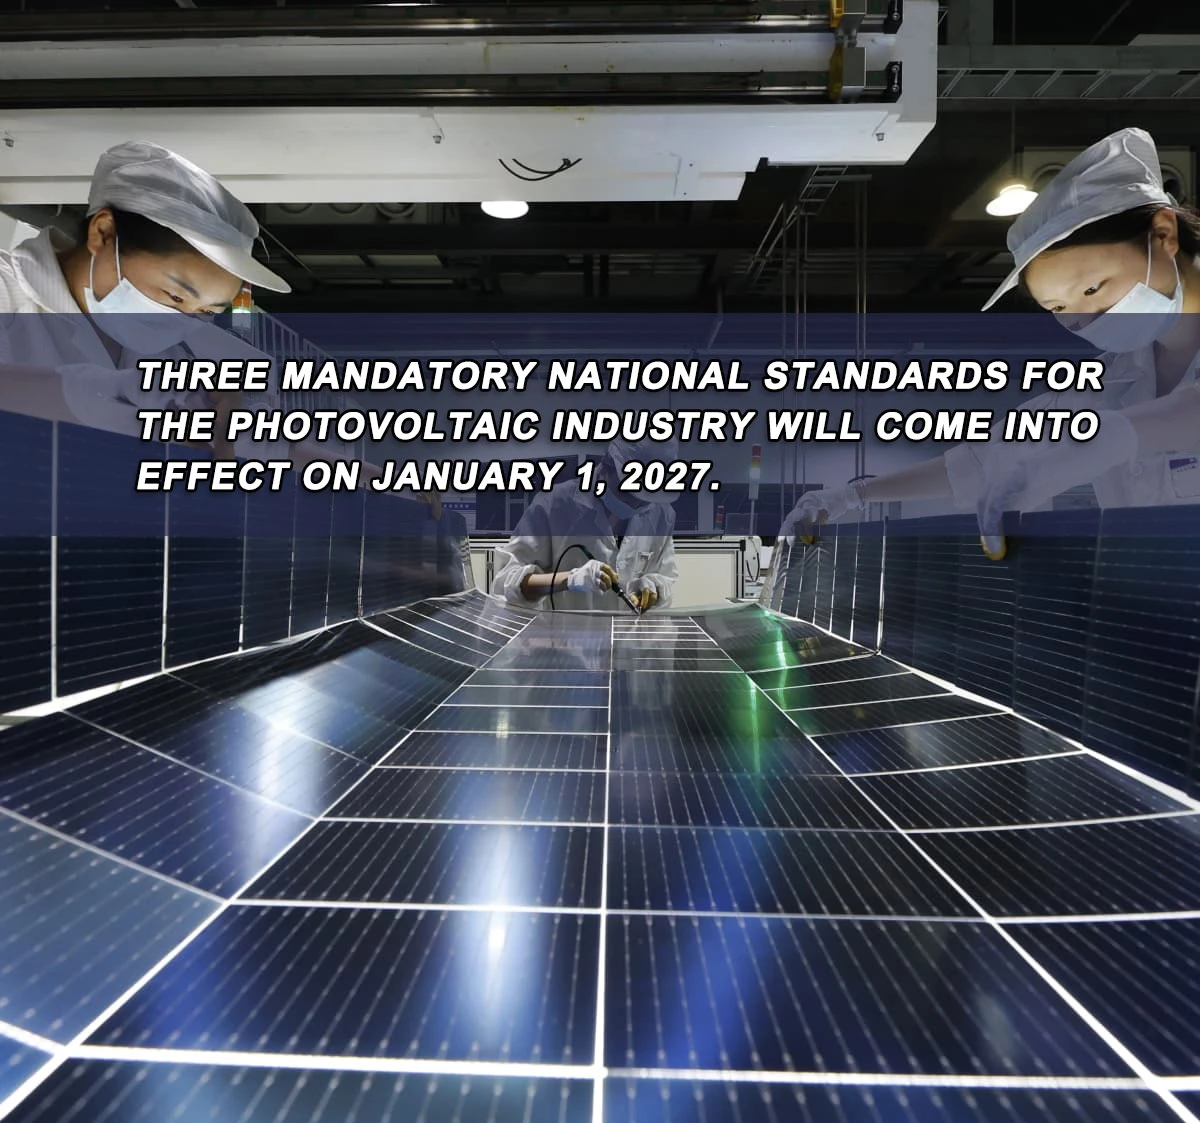
3 つの規格を合わせて、PV 製造の 4 つのコア セグメント - ポリシリコン、ウェーハ、モジュール、インバータ - をカバーするフルチェーンのエネルギー効率制御システムを形成します。これにより、PV 製造プロセス全体にわたる-必須のエネルギー効率監視-における長年のギャップが解消されます。
推奨格付けガイドラインであった以前の業界標準とは異なり、これらの新しい標準には完全な法的効力があります。新しい規則では、グレード 3 -、市場アクセスの最低基準 - - を下回る製品は、生産、販売、輸入が禁止され、太陽光発電プロジェクトの政府調達や入札からも除外されます。この閾値は、どのメーカーが存続し続けるかを決定する「生存ライン」として効果的に機能します。
注目すべきことに、業界関係者によると、早ければ2026年2月に工業情報化省の役人が中国太陽光発電産業協会の公開会議で、政府が高品質の開発を推進するために高い基準を使用することと、エネルギー消費制限を含む強制的な国家基準-の展開を加速する意向であることを示唆していたとのことである-。業界。その政策シグナルは現在、拘束力のある国家基準として具体化されています。
6 か月の移行期間: 「ゴールまでの競争」または「市場からの撤退」
新しい基準には、リリース日から実装日までの移行期間が含まれており、企業はこの期間中に、生産ラインの省エネ改造を完了し、製品のエネルギー効率認証を取得し、非効率な容量を段階的に廃止し、既存の在庫を一掃することが求められます。{0}{1}
業界観察者は、この約 6 か月の期間を、効率のしきい値を満たさない容量が市場から完全に排除される、競争力 - の最後のスプリントであると説明しています。
市場への影響:価格競争から技術競争への根本的な変化
これらの規格の導入は、長年にわたって中国の太陽光発電産業を規定してきた価格戦争の力関係が緩和されることを示しています。{0}いくつかの重要なトレンドが今後続くと広く予想されています。
1. 高-エネルギー-消費能力の早期脱却ポリシリコン部門では、主流の生産ルート - トリクロロシラン プロセスとシラン流動層プロセス - の両方で、生産単位あたりのエネルギー消費の上限が引き下げられます。-、メーカーは廃熱回収や水素リサイクルなどの手段を通じてコストとエネルギー使用量を削減する必要があります。-ウェーハ分野では、小規模な従来の生産ライン、旧式の結晶引上げ炉、-効率の低いスライスプロセスは、大きな排除圧力に直面することになります。
2. PERC 生産ラインのより迅速な段階的廃止-比較的時代遅れのセル技術である PERC の生産能力は、新しい効率基準の下ではその実行可能な市場スペースがさらに圧迫されることになります。
3. TOPCon、HJT、BC セル技術の迅速な導入次世代の高効率セル技術は、従来の容量の置き換えを加速し、新しい政策枠組みの下で業界の主流の選択肢となることが期待されています。{0}{1}
4. インバータに初めて効率規制が義務付けられるモジュールとインバータはどちらも 3 つの効率グレードに分類されており、グレード 1 は業界トップのパフォーマンスを表し、グレード 2 はより高度なパフォーマンスを表し、グレード 3 は市場アクセスの最小しきい値を表します。-グレード 3 未満の製品は、製造、販売、輸入が完全に禁止されます。
5. 「インボリューション-スタイル」の価格戦争は終焉を迎えている業界関係者は、この規格によって需要と供給のバランスがすぐに再調整される可能性は低く、ポリシリコン、モジュール、インバータの価格が短期的に回復する可能性は低いと指摘しています。-この規模の構造調整には時間がかかります。それでも、生産能力のクリアランスのゴールラインは現在引かれており、業界の競争は純粋に低価格を重視するものから、効率、品質、技術力を重視するものへと移行しつつあります。

これは海外のバイヤーにとって何を意味するか
この政策転換は、世界の太陽光発電サプライチェーンにも重要な影響を及ぼします。業界関係者は、業界が量での競争から品質での競争に移行する中、新規格が中国の太陽光発電製品の輸出競争力を強化すると広く期待している。
海外の調達チームの場合、考えられる変更は次のとおりです。
サプライ チェーンの集中-の強化:旧式の生産能力が段階的に廃止されるにつれて、大手メーカーはさらに市場シェアを獲得する可能性が高く、供給の安定性が向上するはずです。
製品パフォーマンスのしきい値が高い-: 新しい規格では、モジュールの電力出力と変換効率に関する明示的な最小要件が設定されています(たとえば、主流のモジュール形式の最小電力しきい値はそれに応じて引き上げられます)。つまり、輸入されたモジュールでは平均効率が向上し、長期的な発電性能が向上するはずです。-
交渉力学の変化: 主に積極的な値下げによって注文を獲得する以前のモデルでは、運用の余地が小さくなります。{0}調達戦略では、価格だけではなく、サプライヤーの技術ロードマップ、効率性-グレードの認定、長期的な信頼性をより重視する必要があります。-
コンプライアンス要件の厳格化: 輸入品も強制基準の範囲内に収められるため、準拠していない製品は今後、通関やコンプライアンスのリスクに直面する可能性があります。{0}}
結論
新たに義務付けられた3つの国家基準によって推進されるこの業界の転換は、中国の太陽光発電産業が、価格競争と規模拡大に基づいて構築された大規模な成長モデルから正式に離れ、効率、品質、技術革新によって推進される新たなサイクルへと正式に移行することを示している。 2027 年 1 月 1 日の期限が近づくにつれ、テクノロジーのアップグレードと生産能力の削減を中心とした業界全体の再編がすでに進行中です。-
注: この記事は、公開されている政策情報に基づいて編集されています。特定の標準の詳細と実装要件については、公式に公開されているドキュメントを参照してください。